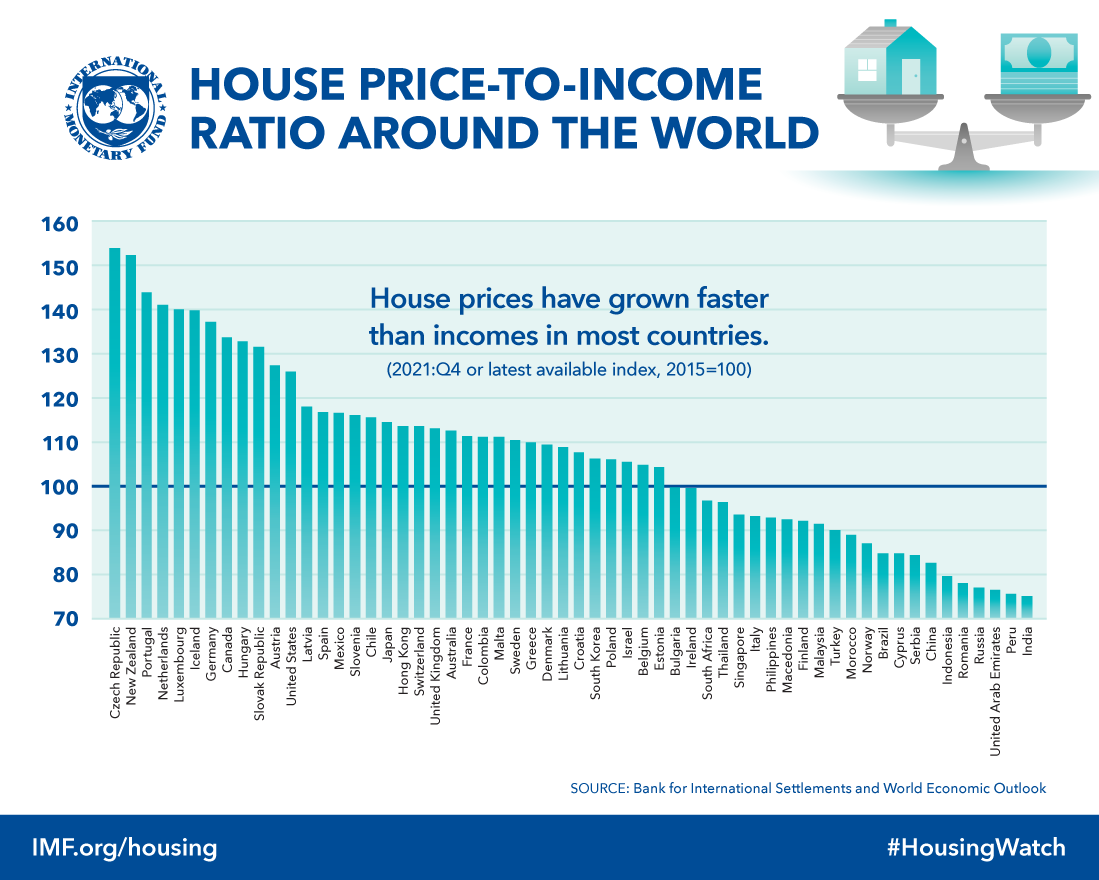
No es tan difícil dar se cuente cuando una burbuja se está formando y predecir que reventará en su momento. El mejor indicador de una burbuja es cuando los precios de mercado ya no tienen relación con el activo subyacente. Este es el caso cuando los precios de la vivienda aumentan mucho más que los ingresos de la gente, o cuando los precios de las acciones aumentan mucho más de lo que genera la empresa. En esta situación se encuentran ahora muchos países.
Comencemos con el mercado inmobiliario. Un indicador simple de lo que está sucediendo es observar la relación entre los precios de la vivienda y lo que gana la gente (el ingreso mediano). La siguiente gráfica que hemos tomado prestada de https://www.longtermtrends.net, muestra que en los EE. UU. el costo de una vivienda es ahora más de 7 veces lo que gana en promedio anualmente la gente. Esto es más de lo que era justo antes de que estallara la última crisis financiera en 2008.

Este patrón también se nota en muchos otros países. Según datos de la OCDE, el aumento de los precios de la vivienda desde 2015 es mucho mayor que el aumento de los ingresos de la gente en muchos países europeos (por ejemplo, el Reino Unido, Luxemburgo, Alemania, Dinamarca, etc.) y también en muchos países en desarrollo.
Los precios de la vivienda en EE.UU. también han perdido la relación con los alquileres (o sea con el ingreso que la vivienda puede producir para el propietario si la alquila), como se puede ver aquí.
Si nos fijamos en el mercado de valores, está sucediendo algo similar, como se puede ver en la gráfica a continuación (que hemos tomado prestado del sitio web multpl.com).

Fuente: https://www.multpl.com/shiller-pe
El gráfico muestra el llamado 'relación precio-ganancia de Shiller', que es el precio de una acción dividido por el promedio de las ganancias de la empresa durante los últimos 10 años (ajustado por inflación). Como se puede ver, todavía no estamos al nivel de la crisis financiera de 2008, pero estamos cerca.
Los críticos de esta medida dicen que lo que importa no es lo que la empresa ganó en los últimos diez años, sino lo que esperamos que gane en los próximos años. Es verdad, pero es una medida más tangible que una predicción a la ligera de las futuras ganancias, por lo que este índice se usa ampliamente.
Entonces, en conclusión, hay señales muy creíbles de que se están formando nuevas burbujas y que estas inevitablemente estallarán en algún momento.
Sin embargo, es difícil decir cuándo estallarán. La razón es que las burbujas se forman cuando los compradores están convencidos de que los precios solo pueden subir. Así que es muy similar a un esquema piramidal. Todo va bien hasta que una cantidad suficiente de gente comienza a tener dudas sobre si esto realmente puede continuar. Cuando eso sucede, podemos tener una "corrección" suave (donde los precios comienzan a bajar suavemente) o una caída abrupta de los precios (como en 2008). Cuanto más tiempo se esté gestando la burbuja, mayor será la probabilidad de que termine en un colapso, lo que tiene graves repercusiones para la economía real y la sociedad.
Hemos visto varios momentos recientemente en los que los mercados se han puesto nerviosos y los precios han comenzado oscilar subir y bajar bruscamente, pero luego las burbujas han vuelto a seguir inflándose. Cuánto tiempo puede continuar es una cuestión de cuánto tiempo los compradores siguen creyendo que los precios solo pueden subir, y en que momento de repente las dudas y el miedo se apoderan de los mercados. El estallido de una burbuja es a muchas veces provocado por algún evento específico. En 2008 fue el colapso de la financiera Lehman Brothers en EE.UU. Cuál sería el evento desencadenante esta vez es imposible de predecir.
Después de la crisis financiera de 2008, los gobiernos de las economías desarrolladas más grandes hicieron dos cosas para contener la crisis: los bancos centrales inyectaron dinero en el sistema bancario (además, los gobiernos se hicieron cargo de las instituciones financieras que se consideraban 'demasiado grandes para caer') y los gobiernos aumentaron los gastos para ayudar a evitar un colapso de la demanda (y por lo tanto de la producción y el empleo). La inyección de liquidez tomó a partir de 2009 la forma de "flexibilización cuantitativa" (“Quantitative Easing”) o en breve “QE”, donde los bancos centrales comenzaron a comprar bonos públicos y privados, lo que redujo la tasa de interés a cero o muy cercano al cero, pagando con billetes saliendo frescos de imprenta (electrónicamente). Esta es una forma muy poco ortodoxa de intervenir, y ha continuado desde entonces, durante más de una década. Los monetaristas de la vieja escuela1) dirían que esto produciría inflación, pero no fue así (no hasta ahora, al menos). Sin embargo, está claro que una economía que nada en dinero y con una tasa de interés cercana a cero, hace que los inversionistas buscan frenéticamente invertir en algo que podría producir algún retorno. Eso ha sido principalmente bienes raíces y acciones (además de metales preciosos, arte y una serie de estúpidos "bienes" como criptomonedas y arte digital (NTF)). Entonces, en lugar de pinchar las burbujas, los Bancos Centrales, que se supone deberían estabilizar los mercados, los están desestabilizando al seguir alimentando las burbujas.
El hecho de que Gobiernos y Bancos Centrales hayan considerado necesario continuar con la QE tantos años después de la crisis financiera de 2008 (y en EE.UU. seguir con un abultado déficit en las finanzas públicas) nos demuestra algo anda mal en la economía mundial globalizada. Tiene sin duda relación con la creciente desigualdad. No debería sorprender que una redistribución de los pobres a los ricos signifique una caída en la demanda privada y, por lo tanto, los gobiernos tengan que pedir dinero prestado para sostener la demanda (privada y pública). Por el momento, la carga sobre las finanzas públicas del aumento de la deuda pública para mantener este circo funcionando ha sido limitada, ya que las tasas de interés son tan bajas que (en los EE.UU. un bono del estado de 10 años de vencimiento, arroja una tasa de interés de menos de 2%, al mismo tiempo que los precios están subiendo con 7% anual, lo que implica que los inversionistas tienen una tasa de interés real negativa de 5%). Pero una vez que se detenga la QE, las tasas de interés inevitablemente aumentarán y entonces esto ya no va.
Tal vez sea ahora el momento de abrocharse los cinturones de seguridad.
*******************
1) El economista Milton Friedman insistió en que existía una estrecha relación entre la inflación y la cantidad de dinero en circulación (efectivo y reservas bancarias), por lo que los Bancos Centrales deberían asegurarse de que la cantidad de dinero aumentara a la par que la producción física para que los precios se mantuvieran estables. Se volvió influyente durante la revolución neoliberal Thatcher-Reagan y varios Bancos Centrales comenzaron a seguir esta “regla de cantidad de dinero”. Sin embargo, no funcionó (los bancos centrales no son los únicos que crean dinero), y después de un tiempo de intentarlo, en su lugar, comenzaron a fijar más bien una tasa de inflación meta. Cuando la inflación estaba por encima de la meta (la mayoría de los países desarrollados tienen una meta del 2%), reducirían la oferta monetaria y viceversa. De acuerdo con esta 'teoría', por la que Friedman ganó un Premio Nobel, como la cantidad de dinero ha aumentado enormemente a través de a QE, esto debería haber llevado a un aumento de la inflación, pero no fue así. Solamente se inflaron los precio de los activos (bienes raíces, acciones, etc). Como escribió un banquero central (después de 3 años de QE): "¿Qué tiene de malo nuestra teoría probada y verdadera?"
Según Friedman, que había dedicado mucho tiempo al estudio de la crisis económica de los años 1930, la crisis podría haberse evitado si el Banco Central hubiera aumentado la cantidad de dinero lo suficiente. Así que esta fue la primera reacción de los Bancos Centrales a la crisis de 2008. Pero de pronto quedó claro que Friedman estaba equivocado. No fue suficiente simplemente aumentar la cantidad de dinero, por lo que los gobiernos de los países desarrollados aumentaron el gasto público y/o redujeron los impuestos para estimular la demanda (y, de paso, aumentaron la deuda pública). Esta es política keynesiana de la vieja escuela, que Friedman aborrecía.